
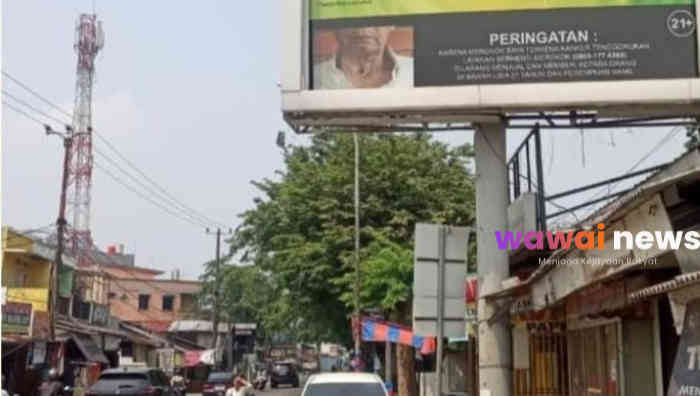
KOTA BEKASI— Enam bulan bukan waktu yang sebentar untuk membiarkan sebuah persoalan administratif menggantung. Namun, di Kota Bekasi, reklame iklan rokok di kawasan Pekayon diduga tetap bertengger di ruang publik meski e-billing pajaknya telah terbit sejak April 2026 dan belum dilunasi hingga Oktober.
Ironisnya, persoalan ini mencuat setelah mendapat sorotan awak media, bukan melalui deteksi dini pengawasan internal pemerintah daerah. Situasi tersebut memunculkan pertanyaan mendasar yakni bagaimana mungkin reklame komersial bisa terus tampil selama berbulan-bulan ketika kewajiban pembayaran pajaknya belum dipenuhi?
Di tengah upaya Pemerintah Kota Bekasi mengoptimalkan Pendapatan Asli Daerah (PAD), kasus ini menjadi ujian bagi efektivitas pengawasan reklame, koordinasi lintas organisasi perangkat daerah (OPD), serta ketegasan penegakan aturan. Sebab, menerbitkan tagihan merupakan urusan administrasi, sedangkan memastikan aturan dipatuhi adalah pekerjaan pengawasan.
Kalau tagihan sudah terbit tetapi reklame masih tampil, publik berhak bertanya: sistem pengawasannya sedang bekerja atau justru ikut memasang mode senyap?
Saat ditemui di ruang kerjanya, Kamis (15/10/2026), Kepala Bidang Pemanfaatan Ruang Jalan dan Taman (PRJT) DBMSDA Kota Bekasi, Ronal, menunjukkan bukti e-billing yang diterbitkan sejak April 2026.
Menurut Ronal, penyelenggara reklame telah mengajukan permohonan. Namun, hingga Oktober, kewajiban pembayaran yang berkaitan dengan reklame tersebut belum diselesaikan.
Penjelasan itu justru membuka persoalan yang lebih besar. Jika permohonan sudah masuk dan tagihan sudah diterbitkan, seharusnya terdapat mekanisme pemantauan yang memastikan status pembayaran, kelayakan penayangan, serta tindak lanjut apabila kewajiban tidak dipenuhi.
Enam bulan semestinya cukup untuk mengetahui apakah sebuah permohonan berlanjut menjadi izin yang memenuhi seluruh persyaratan atau justru harus dihentikan.
Tanpa penjelasan mengenai tahapan pemeriksaan dan tindakan yang telah dilakukan, alasan bahwa penyelenggara sudah mengajukan permohonan belum menjawab mengapa reklame tersebut tetap tampil.
Di sinilah persoalan administrasi berubah menjadi pertanyaan tentang akuntabilitas. Jangan sampai e-billing bergerak cepat ketika menerbitkan tagihan, tetapi pengawasan berjalan lambat ketika harus memastikan kepatuhan.
Kepala Bidang Pendapatan Bapenda Kota Bekasi, Hendrik Kurniawan, menegaskan bahwa reklame yang belum melunasi pajak tidak boleh ditayangkan.
“Ya, dia tidak boleh tayang, tidak boleh tampil,” ujarnya.
Pernyataan itu memperjelas prinsip yang seharusnya berlaku. Namun, Hendrik mengaku baru mengetahui persoalan tersebut setelah menerima informasi dari media dan menyampaikan terima kasih atas laporan itu.
Apresiasi kepada media tentu bukan persoalan. Justru keterbukaan terhadap informasi publik patut dihargai. Yang menjadi pertanyaan adalah mengapa pelanggaran yang berlangsung berbulan-bulan baru mendapat perhatian setelah disorot dari luar.
Media boleh menjadi mata dan telinga publik. Namun, jika media harus lebih dahulu menemukan persoalan yang semestinya terpantau oleh perangkat daerah, pemerintah perlu mengevaluasi apakah sistem pengawasannya benar-benar berfungsi.
Jangan sampai fungsi pengawasan baru menyala setelah kamera wartawan mengarah ke lokasi. Kalau begitu, yang paling efektif bukan sistem monitoring pemerintah, melainkan daya jangkau pemberitaan.
Persoalan ini semakin membutuhkan penjelasan ketika Kepala Dinas Tata Ruang (DISTARU) Kota Bekasi, Arief Maulana, belum memberikan tanggapan atas upaya konfirmasi melalui pesan singkat WhatsApp.
Tidak adanya respons tersebut belum cukup untuk menyimpulkan adanya upaya menutup-nutupi persoalan. Namun, dalam perkara yang menyangkut pemanfaatan ruang publik, kepatuhan perizinan, dan potensi penerimaan daerah, penjelasan dari instansi terkait sangat diperlukan.
Terlebih, penanganan reklame melibatkan aspek yang tidak selalu berada dalam kewenangan satu dinas. Status perizinan, pemanfaatan ruang jalan, kewajiban pajak, hingga tindakan penertiban harus diperiksa berdasarkan pembagian kewenangan dan ketentuan yang berlaku.
Dari sisi pendapatan daerah, persoalan ini juga perlu ditelusuri lebih jauh. E-billing yang belum dibayar tidak otomatis berarti seluruh nilai tagihan telah menjadi kerugian daerah. Besaran kewajiban, status penetapan pajak, ketentuan jatuh tempo, dan konsekuensi hukumnya harus diperiksa terlebih dahulu.***